
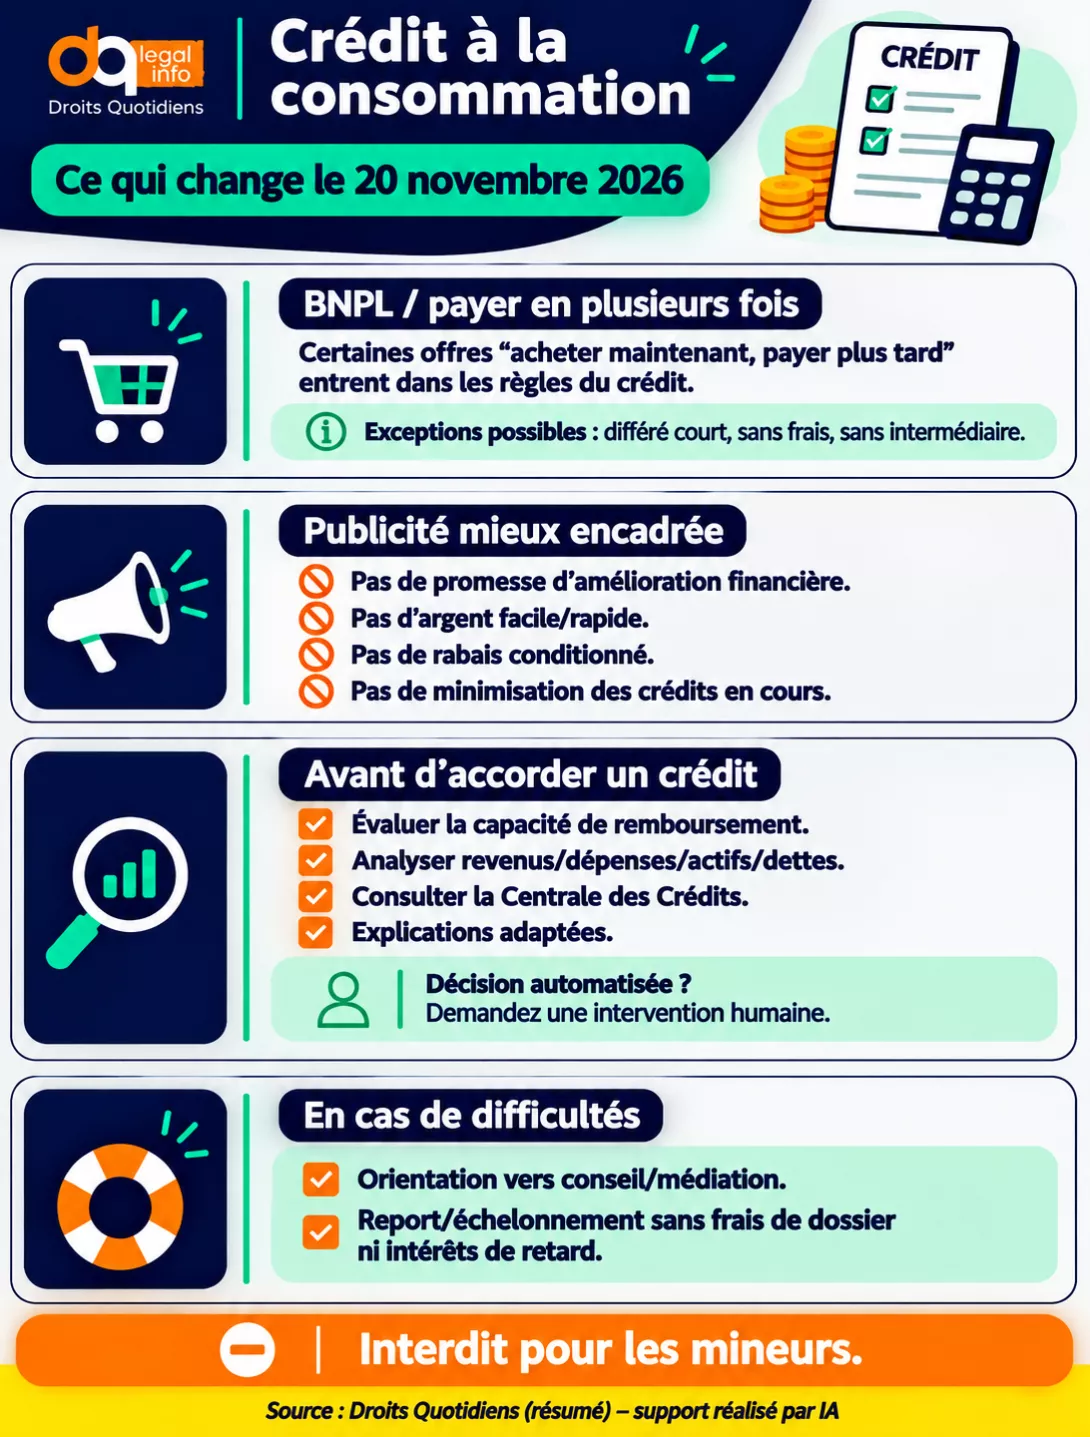
Ce 20 novembre 2026, l’essentiel de la loi sur les contrats de crédit aux consommateurs entre en vigueur. Cette réforme adapte le cadre légal pour mieux protéger les emprunteurs face à l’essor du numérique et des ventes en ligne. Cette protection concerne notamment la publicité pour un crédit, et les difficultés de remboursement.
Qu’est-ce qu’un crédit à la consommation ?
Un crédit à la consommation permet d’emprunter de l’argent pour financer un achat autre qu’immobilier, en remboursant le montant plus tard.
Par exemple, pour acheter une voiture, des meubles, des appareils électroménagers, ou encore un voyage.
Pour quels crédits ?
La loi sur les crédits à la consommation s'applique à tous les crédits à la consommation : prêt à tempérament, carte de crédit, etc.
Sauf ceux qui prévoient un paiement différé, notamment lorsqu’ils sont accordés :
- sans intervention d’un tiers ;
- sans intérêt ni frais ;
- et avec paiement dans un délai limité.
Par exemple, un commerçant peut permettre à son client de payer un achat quelques jours plus tard, sans frais et sans passer par un organisme de crédit.
Dans ce cas, la loi sur le crédit à la consommation ne s’applique pas à cette opération.
Pour les grandes entreprises de vente à distance, les règles du crédit à la consommation ne s'appliquent pas pour un paiement différé si :
- ce paiement se fait sans intérêt ni frais ;
et - le délai de paiement est de maximum 14 jours.
Par exemple, pour un achat sur Amazon ou surZalando, le client paie après la livraison, dans un délai maximal de 14 jours.
Les formules BNPL (Buy Now, Pay Later), qui permettent d’acheter immédiatement et de payer plus tard, doivent respecter les règles du crédit à la consommation.
Par exemple, un consommateur achète un téléphone et paie en 3 fois.
Attention : les prêteurs ne peuvent pas accorder de crédit à des mineurs.
L’âge peut notamment être vérifié par un moyen d’identification électronique.
Publicité mensongère interdite
La publicité pour les crédits est mieux encadrée avec la nouvelle loi.
Il est interdit de :
- présenter le crédit comme un moyen d’améliorer la situation financière ou son niveau de vie ;
- minimiser l’importance des crédits déjà en cours ;
- mettre en avant la rapidité ou la facilité d’obtention d’un crédit ;
- conditionner un rabais à la signature d’un crédit.
Evaluer la capacité de rembourser
Le prêteur doit évaluer la solvabilité de la personne qui signe le crédit à la consommation.
La solvabilité, c'est sa capacité à rembourser.
L’évaluation de la solvabilité est renforcée par la réforme.
Avant de signer le contrat, le prêteur doit donner des informations et explications adaptées, pour vérifier que le crédit correspond aux besoins et à la situation financière du consommateur.
Le prêteur doit :
- rassembler des informations pertinentes et proportionnées sur les revenus, les dépenses, les actifs et les dettes du consommateur ;
et - consulter la Centrale des Crédits aux Particuliers.
Si la solvabilité est évaluée par une décision automatisée, le consommateur peut demander une intervention humaine et un réexamen de la décision.
En cas de difficultés de remboursement
Si le consommateur ne paie plus ses mensualités, les prêteurs doivent :
- détecter les difficultés financières le plus tôt possible ;
et - orienter les consommateurs vers des services pouvant les conseiller, comme les services de médiation de dettes (SMD).
L’objectif est d’intervenir avant que la situation ne s’aggrave et que les dettes ne s’accumulent.
Le prêteur peut aussi prendre des mesures pour aider le consommateur à faire face à ses difficultés financières.
Par exemple, il peut reporter ou échelonner les paiements, peuvent
Ces mesures ne peuvent entrainer aucun :
- frais de dossier ;
ni - intérêt de retard ;
ni - autre frais supplémentaire.
Le prêteur peut uniquement demander au consommateur de payer :
- le taux débiteur prévu dans le contrat ;
- et éventuellement les frais liés à l'exécution normale du contrat.
 Pour en savoir plus sur les Creative commons cliquez sur l’image
Ce contenu pourrait également vous plaire
Actualité juridique Vie privée
Crédit à la consommation : une adaptation réelle face au numérique
Publié le 19 novembre 2026
Région wallonne
Ce 20 novembre 2026, l’essentiel de la loi sur les contrats de crédit aux consommateurs entre en vigueur. Cette réforme adapte le cadre légal pour mieux protége
Actualité juridique Logement
Sainte-Catherine : à quelle distance planter les arbres ?
Publié le 17 novembre 2026
Région wallonne Région de Bruxelles-Capitale
Ce 25 novembre, à la Sainte-Catherine, certains citoyens profiteront de ce moment idéal pour planter les arbres, les arbustes et les boutures en bois sec. L'occ
Actualité juridique Protection sociale
Intégration sociale : nouvelle circulaire sur « la disposition au travail »
Publié le 12 novembre 2026
Région wallonne Région de Bruxelles-Capitale
Une nouvelle circulaire du 29 octobre 2026 renforce les exigences du CPAS pour vérifier que la personne cherche du travail. Cette disposition à travailler est u
Actualité juridique Argent
Conduire malgré une déchéance du permis : la confiscation du véhicule devient obligatoire
Publié le 09 novembre 2026
Région wallonne Région de Bruxelles-Capitale
Depuis le 1er novembre 2026, le juge du tribunal de police doit confisquer le véhicule de toute personne condamnée pour avoir conduit malgré une déchéance du dr
Actualité juridique Etrangers
Visites domiciliaires : une atteinte aux droits fondamentaux ?
Publié le 06 novembre 2026
Région wallonne Région de Bruxelles-Capitale
La loi sur les visites domiciliaires a été votée ce jeudi 5 novembre. Elle suscite de nombreuses critiques, notamment à cause de l’atteinte à l’inviolabilité du
Actualité juridique Logement
Feuilles sur le trottoir : qui s’en occupe ?
Publié le 06 novembre 2026
Région wallonne Région de Bruxelles-Capitale
C’est l’automne ! Les feuilles tombent sur le trottoir devant les habitations. Mais qui a la responsabilité de les ramasser ? Contrairement à ce qu’on
Actualité juridique Argent
Colis importés hors Union Européenne : 2 EUR de frais supplémentaires
Publié le 05 novembre 2026
Région wallonne Région de Bruxelles-Capitale
Depuis le 1er novembre 2026, des frais de traitement de 2 EUR s'appliquent aux achats en ligne qui sont expédiés depuis un pays situé hors Union européenne
Actualité juridique Travail
Variation du salaire net en novembre : qui est concerné ?
Publié le 03 novembre 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
À partir du 1er novembre 2026, le calcul du précompte professionnel change. Le salaire net peut donc augmenter ou diminuer, selon la situation.
Actualité juridique Vie privée
Toussaint : nouvelles mesures pour les sépultures
Publié le 29 octobre 2026
Région wallonne
Ce 1er novembre, de nouvelles règles sur les sépultures entrent en vigueur en Wallonie. Elles concernent les cercueils, l'exhumation ou encore le registre des c
Actualité juridique Protection sociale
My handicap : le délai pour introduire une demande passe à 90 jours
Publié le 29 octobre 2026
Région wallonne Région de Bruxelles-Capitale
Depuis le 11 octobre 2026, le délai pour compléter et finaliser une demande est passé à 90 jours. Avant, le délai était de 60 jours. Cela laisse plus de temps a
Actualité juridique Vie privée
Cyberattaque : les bons réflexes à avoir
Publié le 23 octobre 2026
Région wallonne Région de Bruxelles-Capitale
Lien suspect, compte piraté, fuite de données : chacun peut être touché. Quelques réflexes à connaître.
Actualité juridique Argent
Tempête Austen : quels sont les droits des assurés en cas de dégâts ?
Publié le 23 octobre 2026
Région wallonne Région de Bruxelles-Capitale
La tempête Austen rappelle l'importance d'adopter les bons réflexes face aux intempéries et de connaître ses droits en matière d'assurance.
Actualité juridique Logement
Journée mondiale de l’énergie : des aides pour faire face aux factures
Publié le 22 octobre 2026
Région wallonne Région de Bruxelles-Capitale
Ce 22 octobre, la journée mondiale de l’énergie rappelle l’importance d’un accès à l’énergie pour tous. L’occasion de faire le point sur les aides disponibles e
Actualité Droits Quotidiens
Droits Quotidiens et Helder Recht recherchent un.e directeur.rice général.e
Publié le 21 octobre 2026
Aujourd’hui, Droits Quotidiens et Helder Recht veulent renforcer leur impact social en développant leurs activités et imaginer de nouvelles façons de rendr
Actualité juridique Protection sociale
Licenciement collectif : quels sont les droits des travailleurs en Belgique ?
Publié le 20 octobre 2026
Région wallonne Région de Bruxelles-Capitale
Le 14 octobre 2026, GSK a annoncé un projet de restructuration susceptible de supprimer jusqu'à 1217 emplois en Belgique. Cette annonce souligne l'importance de
Actualité juridique Famille
Manifestations étudiantes : les parents doivent-ils payer les dégâts causés par leurs enfants ?
Publié le 13 octobre 2026
Région wallonne Région de Bruxelles-Capitale
Lors de manifestations, certains participants peuvent commettre des dégradations, comme casser des vitrines, détériorer des abribus ou endommager des véhicules.
Actualité juridique Argent
L'étudiant en échange peut-il être considéré comme une personne à charge ?
Publié le 09 octobre 2026
Région wallonne Région de Bruxelles-Capitale
Un étudiant étranger accueilli dans le cadre d'un programme d'échange peut être considéré fiscalement comme une personne à charge de la famille chez qui il va v
Actualité juridique Travail
Frais de déplacement 2026 : indexation de l’indemnité kilométrique trimestrielle
Publié le 08 octobre 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Au 1er octobre 2026, l'indemnité kilométrique trimestrielle a été indexée. Elle passe à 0,4452 EUR/km.
Actualité juridique Logement
Semaine de la santé mentale : focus sur le logement
Publié le 05 octobre 2026
Région wallonne Région de Bruxelles-Capitale
Cette année, la Semaine de la santé mentale, du 5 au 11 octobre, a pour thème « Santé mentale & logement. Des lieux pour vivre et se (re)construir
Actualité juridique Argent
Tarifs sociaux de l'énergie : les montants augmentent à partir du 1er octobre
Publié le 01 octobre 2026
Région wallonne Région de Bruxelles-Capitale
Certains ménages peuvent avoir un tarif social pour l'électricité, le gaz naturel et la chaleur. Ce tarif est recalculé chaque trimestre. À partir du 1er octobr
Actualité juridique Justice
Aide juridique : vous pouvez la demander en ligne !
Publié le 23 septembre 2026
Région wallonne Région de Bruxelles-Capitale
Depuis le 1er septembre 2026, vous pouvez demander l'aide juridique en ligne, sur le site avocats.be.
Actualité juridique Protection sociale
Etudiants en Haute Ecole ou à l'Unif : quelles aides pour payer les dépenses du quotidien ?
Publié le 21 septembre 2026
Région wallonne Région de Bruxelles-Capitale
Commencer des études supérieures peut entraîner des dépenses importantes : frais d'inscription, logement, transports ou achat de syllab
Actualité juridique Protection sociale
Fin des études : s'inscrire à...
Publié le 17 septembre 2026
Région wallonne Région de Bruxelles-Capitale
Diplôme en poche, un jeune adulte doit penser à plusieurs choses pour démarrer sa vie professionnelle dans les meilleures conditions. Entre le Forem, la mutuell
Actualité juridique Logement
Plus d’1 ménage belge sur 10 a des difficultés pour payer sa facture d’eau
Publié le 14 septembre 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
En 2024, 12,4 % des ménages belges sont en situation de précarité hydrique, selon le nouveau baromètre de la Fondation Roi Baudouin. Derrière cette moyenne se c
Actualité juridique Famille
Rentrée académique : départ en Erasmus
Publié le 10 septembre 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Chaque année de nombreux étudiants franchissent les frontières pour étudier à l’étranger. Entre la préparation des valises et les démarches administra
Actualité juridique Logement
Rentrée académique : premier kot, check-list des bons réflexes
Publié le 07 septembre 2026
Région wallonne Région de Bruxelles-Capitale
Première année aux études supérieures rime avec première location de kot. Entre l’inscription à l’école et le stress de bien faire, les démarches administrative
Actualité juridique Famille
Parents séparés : activités extra-scolaires des enfants
Publié le 27 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
La rentrée scolaire marque aussi la reprise des activités extra-scolaires : football, danse, dessin, guitare... Le choix de ces activités peut être un sujet com
Actualité juridique Famille
Rentrée scolaire : peut-on arriver en retard au travail pour le 1er jour d’école de son enfant ?
Publié le 25 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Le jour de la rentrée scolaire, beaucoup de parents souhaitent accompagner leur enfant pour cette journée spéciale. Mais la rentrée scolaire n’est pas un motif
Actualité juridique Famille
Rentrée scolaire : qu’en est-il du droit à l’image ?
Publié le 24 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
C'est la rentrée scolaire... inévitablement, ces moments sont l’occasion de réaliser quelques photos des enfants et de les publier sur les réseaux sociaux. Atte
Actualité juridique Famille
Rentrée scolaire et parents séparés : qui doit payer les frais scolaires ?
Publié le 20 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
À la rentrée scolaire, les dépenses liées aux livres, fournitures et autres matériels peuvent rapidement s’accumuler. Lorsque les parents sont séparés, la répar
Actualité juridique Vie privée
Post d’un avis négatif sur un hôtel en vacances : avez-vous le droit de tout dire ?
Publié le 18 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Vos vacances ne se sont pas passées comme prévu : l’hôtel ne correspondaient pas aux photos, il était trop loin de la plage, ou pas assez propres. De retou
Actualité juridique Etrangers
Personnes étrangères : conditions pour voyager à l’étranger
Publié le 14 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Pour une personne étrangère, partir en voyage pendant les vacances et revenir en Belgique n'est pas toujours facile. Certains documents sont nécessaires... Mais
Actualité juridique Protection sociale
Vacances à l’étranger : puis-je partir si je suis au chômage, à la mutuelle ou au CPAS ?
Publié le 11 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
En cette période de vacances, certaines personnes se demandent si en recevant des allocations sociales elles peuvent partir en vacances. C’est l’occasion de vou
Actualité juridique Justice
Vacances judiciaires : conséquences sur les voies de recours et l'exécution des décisions de justice
Publié le 10 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Chaque année, entre le 1er juillet et le 31 août, la justice prend ses « vacances ». Elle fonctionne au ralenti : des audiences sont supprimées e
Actualité juridique Travail
Vacances d'été : droit à la déconnexion
Publié le 06 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Recevoir un appel du boulot en vacances ou des mails qui envahissent le téléphone, ce n'est pas l'idéal... Mais quels sont les droits des employé
Actualité juridique Argent
Fraudes bancaires : banques responsables ?
Publié le 05 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Les fraudes en ligne et par SMS sont de plus en plus nombreuses. Tomber dans le piège arrive plus vite qu’on ne le pense. Dans un arrêt réce
Actualité juridique Famille
Parents séparés : Faut-il l’autorisation de l’autre parent pour des vacances à l’étranger ?
Publié le 04 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Cette période de vacances peut être stressante pour les parents séparés qui veulent partir à l’étranger avec leur enfant. L’occasion de vous rappeler les règles
Actualité juridique Argent
Réforme des accises : changements pour le gaz, le mazout et l’électricité
Publié le 03 août 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
À partir du 1er août 2026, les accises sur le gaz, le mazout et l’électricité vont évoluer par palier jusqu’en 2029. Cette taxe prélevée par l’Etat sur la quant
Actualité juridique Argent
Victimes de fraude : nouveau service disponible
Publié le 30 juillet 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Fin juin, Febelfin (fédération belge du secteur financier) a lancé Fraudstop. Ce service à numéro unique est destiné aux victimes ou aux personnes suspectant un
Actualité juridique Protection sociale
Incapacité de travail et trajet de retour au travail : le travailleur tenu de collaborer sous peine de sanctions
Publié le 28 juillet 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Les règles relatives au trajet de retour au travail des personnes en incapacité sont renforcées. L'objet est de favoriser le retour au travail de ces personnes
Actualité juridique Famille
Après le match de foot, les victimes de violences conjugales encaissent
Publié le 27 juillet 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
La Coupe du monde 2026 à peine terminée, ce sont les championnats nationaux et coupes européennes qui vont bientôt recommencer. L’occasion de rappeler
Actualité juridique Protection sociale
Incapacité de travail et maternité : nouvelles règles de calcul des indemnités pour les personnes exclues du chômage
Publié le 23 juillet 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Les modalités de calcul des indemnités d'incapacité de travail et de maternité sont adaptées pour tenir compte de la limitation dans le temps des allocations de
Actualité juridique Protection sociale
Réforme des pensions : adaptation du site Mypension.be
Publié le 22 juillet 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis début juin, suite à la réforme des pensions, le site Mypension.be a été adapté. Certaines informations sont provisoirement indisponibles.
Actualité juridique Travail
Les flexi-jobs s'ouvrent à (presque) tous les secteurs
Publié le 14 juillet 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis le 1er juillet 2026, le régime des flexi-jobs connaît sa plus importante réforme depuis sa création. Le système n'est plus réservé à une liste limitée de
Actualité juridique Justice
Les amendes routières plus élevées depuis le 1er juillet
Publié le 10 juillet 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Vous roulez trop vite ? Vous utilisez votre GSM au volant ? Ou vous êtes garé à un endroit interdit ? Depuis le 1er juillet 2026, la police peut vous infliger u
Actualité juridique Travail
Frais de déplacement 2026 : indexation de l’indemnité kilométrique
Publié le 09 juillet 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Au 1er juillet 2026, l'indemnité kilométrique est indexée. Le montant est de 0,4761 EUR/km du 1er juillet 2026 au 30 juin 2027, si l'indexation est annuell
Actualité Droits Quotidiens
Droits Quotidiens recherche un.e assistant.e social.e
Publié le 29 mai 2026
Pour continuer à informer, former et accompagner les acteurs de terrain partout en Belgique francophone, nous renforçons notre équipe et nous recherchons un.e a
Actualité Droits Quotidiens
Droits Quotidiens recherche un.e juriste
Publié le 29 mai 2026
Pour continuer à informer, former et accompagner les acteurs de terrain partout en Belgique francophone, nous renforçons notre équipe et nous recherchons un.e j
Actualité juridique Famille
Déclaration fiscale 2026 : nouvelles règles de déductibilité fiscale des contributions alimentaires
Publié le 28 mai 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
L'avantage fiscal lié au versement des pensions ou contributions alimentaires a été raboté. Leur déductibilité passe de 80% à 70% pour les pensions et con
Actualité juridique Travail
Assurance protection juridique : suppression de l’avantage fiscal
Publié le 14 mai 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Pour la déclaration fiscale 2026, toute personne ayant un contrat d’assurance protection juridique ne peut plus bénéficier d’une réduction d’impôt.&nb
Actualité juridique Protection sociale
Handicap : l’allocation de remplacement de revenus (ARR) augmente pour les personnes isolées
Publié le 12 mai 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
L’ARR augmente de 2 % pour les personnes en situation de handicap et isolées. C'est une décision du gouvernement.
Actualité juridique Argent
Déclaration fiscale 2026 : avantage fiscal moins élevé pour les dons
Publié le 07 mai 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Faire un don d’au moins 40 EUR à une organisation peut donner droit à une réduction d’impôt. Avant, cet avantage fiscal était fixé à 45 % du montant versé. Mais
Actualité juridique Logement
Exiger des revenus équivalents à 3 mois de loyer : pas discriminatoire
Publié le 05 mai 2026
Région de Bruxelles-Capitale
La Région bruxelloise lutte contre les discriminations dans l’accès au logement, notamment lorsque des propriétaires refusent des candidats en raison de leurs r
Actualité juridique Etrangers
Regroupement familial : nouvelle indexation du montant des ressources suffisantes
Publié le 04 mai 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Pour pouvoir vivre en Belgique sur la base d'un regroupement familial, certaines personnes doivent prouver qu'elles ont des ressources suffisantes. Le montant d
Actualité juridique Famille
Peut-on tondre sa pelouse le 1er mai ?
Publié le 01 mai 2026
Région wallonne
Sous ce beau soleil, l'envie de tondre la pelouse en ce jour férié peut être grande... Attention, nous vous rappelons que certaines communes interdisent ou limi
Actualité juridique Travail
Aidants proches : un congé plus long et plus flexible
Publié le 27 avril 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Les aidants proches peuvent arrêter de travailler ou diminuer leur temps de travail, à certaines conditions. A partir du 1er juillet 2026, ce congé est allongé
Actualité juridique Etrangers
Regroupement familial avec un partenaire belge : les revenus des 2 comptent
Publié le 24 avril 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Pour pouvoir vivre en Belgique grâce à un regroupement familial, la personne qu'on rejoint en Belgique doit prouver qu'elle a assez de ressources pour payer tou
Actualité juridique Vie privée
Droit d'auteur et intelligence artificielle : quelles sont les règles ?
Publié le 23 avril 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Ce 23 avril, c’est la journée mondiale du livre et du droit d’auteur, l’occasion de rappeler ce que l’intelligence artificielle doit respecter et comment e
Actualité juridique Etrangers
Demandeurs de protection internationale : un accès aux soins plus facile
Publié le 09 avril 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis le 1er avril 2026, les demandeurs de protection internationale ont plus de facilités pour aller à l’hôpital ou à la pharmacie.&n
Actualité juridique Vie privée
Carte d’identité : validité limitée à 10 ans pour tous
Publié le 07 avril 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis le 31 mars 2026, les personnes âgées de plus de 75 ans n’ont plus la possibilité d’obtenir une carte d’identité valable 30 ans.&
Actualité juridique Logement
Fin de la période d'interdiction des expulsions
Publié le 30 mars 2026
Région wallonne Région de Bruxelles-Capitale
Le 15 mars marque la fin du moratoire hivernal ou trêve hivernale, c'est-à-dire la période durant laquelle les expulsions d'un logement ne sont plus exécutées.&
Actualité juridique Justice
21 mars : Journée mondiale pour éliminer la discrimination raciale
Publié le 20 mars 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Le 21 mars avec l’arrivée du printemps, tout citoyen est appelé à lutter contre toutes les formes de discriminations raciales. Un sacré défi quotidien ! &n
Actualité juridique Etrangers
Regroupement familial : indexation du montant des ressources suffisantes
Publié le 19 mars 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Pour pouvoir vivre en Belgique sur la base d'un regroupement familial, certaines personnes doivent prouver qu'elles ont des ressources suffisantes. Le montant d
Actualité juridique Argent
Succession : nouveau simulateur d’héritiers
Publié le 27 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis ce 26 février 2026, le site notaire.be a publié un nouvel outil. Il s’agit d’un simulateur d’héritiers qui permet de s
Actualité juridique Travail
Amendes pénales sociales : plus élevées en 2026 ?
Publié le 26 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis le 1er février 2026, le montant minimum des amendes augmente pour les infractions au Code pénal social de niveau 4 commises avec un facteur aggravant. Ce
Actualité juridique Etrangers
Etudiants non européens : augmentation des ressources suffisantes
Publié le 24 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Pour pouvoir vivre en Belgique en tant qu'étudiant, un non-Européen doit remplir plusieurs conditions. Il doit notamment prouver qu'il a des ressources suffisan
Actualité juridique Justice
Amendes pénales : n’oubliez pas les décimes !
Publié le 19 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis le 1er février 2026, les amendes pénales coûtent plus cher. Cette hausse est due à l’augmentation des « décimes additionnels », qui s’ajoutent
Actualité juridique Travail
Malade en vacances : un certificat médical étranger pour prévenir l'employeur ?
Publié le 16 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Le certificat médical remis à l'employeur pour prouver l'incapacité de travail, ne doit pas nécessairement être fait en Belgique. L'employeur doit accepter un c
Actualité juridique Famille
Victimes de violences sexuelles ou conjugales : assistance gratuite d’un avocat
Publié le 12 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis ce 1er février 2026, sur l’ensemble du territoire belge, les victimes de violences sexuelles ou conjugales bénéficient de l’assistance d’un avocat gratui
Actualité juridique Protection sociale
Bénévoles et volontaires : indexation annuelle des montants de remboursement des frais
Publié le 10 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Dans le monde associatif, culturel ou sportif, les bénévoles sont indispensables. Souvent, ils sont amenés à engager des frais liés à leurs activités. Heureusem
Actualité juridique Logement
Une nouvelle application pour les locataires sociaux à Bruxelles
Publié le 09 février 2026
Région de Bruxelles-Capitale
Difficulté de communication avec la société immobilière de service public (SISP), demande d'intervention pour des réparations urgentes, mise à jour de la compos
Actualité juridique Etrangers
Demande de nationalité belge : indexation des droits d'enregistrement
Publié le 04 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Une personne étrangère qui veut avoir la nationalité belge doit payer un droit d'enregistrement avant d'introduire sa demande. Son montant a été indexé le 1er j
Actualité juridique Famille
Logement familial après une rupture : mêmes droits pour couples mariés et cohabitants légaux
Publié le 03 février 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Quand on se sépare, il faut parfois décider qui garde la propriété du logement familial. Dans le cas d'un divorce, un ex-conjoint pouvait déjà demander d'a
Actualité juridique Logement
Nouvelles normes de qualité pour les logements à Bruxelles
Publié le 02 février 2026
Région de Bruxelles-Capitale
Depuis le 1er janvier 2026, des nouvelles règles minimales de qualité sont entrées en vigueur pour tous les logements loués à Bruxelles. L’objectif est cla
Actualité juridique Protection sociale
Du nouveau pour calculer le RIS : tous les débiteurs alimentaires qui cohabitent comptent !
Publié le 29 janvier 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
A partir du 1er mars 2026, le CPAS doit compter les ressources de tous les débiteurs alimentaires majeurs qui cohabitent avec la personne qui reçoit le revenu d
Actualité juridique Famille
Pensions alimentaires : nouvelles règles de déductibilité fiscale
Publié le 22 janvier 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Le gouvernement fédéral réduit l'avantage fiscal lié au versement des pensions ou contributions alimentaires. Ces nouvelles règles s’appliquent aux pensio
Actualité juridique Travail
Indépendante et maman en 2026 : 2 trimestres sans payer de cotisations sociales
Publié le 20 janvier 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Une bonne nouvelle en ce début d'année parmi toutes les mesures sociales moins réjouissantes : la dispense de cotisations sociales pour les mamans tra
Actualité juridique Travail
Travailleurs malades : quelques changements depuis le 1er janvier 2026
Publié le 15 janvier 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis le 1er janvier 2026, quelques nouvelles règles s'appliquent pour les travailleurs malades. Voici les principaux changements créés par cette politique ren
Actualité juridique Travail
Jours d’absence sans certificat médical : 2 fois 1 journée au lieu de 3
Publié le 14 janvier 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
C'est l'une des mesures du gouvernement fédéral pour réduire l’absentéisme : en 2026, un travailleur malade 1 jour peut ne pas donner de certificat médical 2 fo
Actualité juridique Etrangers
Carte de séjour : augmentation de la redevance administrative à partir de janvier 2026
Publié le 13 janvier 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Certaines personnes étrangères doivent payer une redevance administrative à l'Office des étrangers quand elles demandent une carte de séjour. Vous trouverez ci-
Actualité juridique Logement
Nouvelle allocation d'accompagnement au relogement à Bruxelles
Publié le 12 janvier 2026
Région de Bruxelles-Capitale
Depuis le 1er janvier 2026, l'allocation d'accompagnement au relogement (ADAR) remplace l'allocation de relogement. Cette aide vise à soutenir les ménages les p
Actualité juridique Logement
Logement de transit ou d'insertion en Wallonie : indexation du montant des revenus maximum
Publié le 08 janvier 2026
Région wallonne
Pour obtenir un logement de transit ou d'insertion en Wallonie, le demandeur doit avoir des revenus inférieurs à certains montants dépendant de sa sit
Actualité juridique Logement
Trottoir enneigé... qui doit le déblayer ?
Publié le 06 janvier 2026
Région wallonne Région de Bruxelles-Capitale
Avec ces chutes de neige des derniers jours, les trottoirs sont glissants et dangereux. Le déneigement doit être effectué par les riverains. Une obligation souv
Actualité juridique Argent
Des difficultés pour payer vos impôts ? Demandez un plan de paiement au SPF Finances
Publié le 04 décembre 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Vous avez reçu votre avertissement-extrait de rôle et vous ne pouvez pas régler le montant en une seule fois ? Le SPF Finances permet de demander un plan de pai
Actualité juridique Travail
Congé parental pour les parents d'accueil
Publié le 03 octobre 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis le 1er juillet 2025, les parents d'accueil ont aussi droit au congé parental. Il faut pour cela que l'enfant soit placé chez eux pour une longue durée :
Actualité juridique Travail
Frais de déplacement 2025 : indexation de l’indemnité kilométrique trimestrielle
Publié le 01 octobre 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Au 1er octobre 2025, l'indemnité kilométrique trimestrielle est indexée. Elle passe de 0,4309 à 0,4312 EUR/km.
Actualité juridique Etrangers
La carte orange bientôt temporairement remplacée par une 'annexe 4'
Publié le 25 septembre 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Le modèle pour la "carte orange" (attestation d'immatriculation) est en train d'être modifié. En attendant le nouveau modèle, les communes vont bientôt délivrer
Actualité juridique Argent
Semaine de la mobilité : trottinettes électriques, faut-il s'assurer ?
Publié le 16 septembre 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Elles ont envahi nos routes et nos trottoirs. Les trottinettes électriques bouleversent, parfois dangereusement, nos habitudes de circulation. Contrairement à l
Actualité Droits Quotidiens
Fermeture des consultations ce jeudi 18 septembre 2025
Publié le 15 septembre 2025
Région wallonne Région de Bruxelles-Capitale
Actualité juridique Logement
Précompte immobilier : locataires, soyez vigilants !
Publié le 09 septembre 2025
Région wallonne Région de Bruxelles-Capitale
Depuis quelques semaines, les propriétaires de biens immobiliers reçoivent leur avis de paiement du précompte immobilier. Mais les locataires sont aussi concern
Actualité Droits Quotidiens
Droits Quotidiens recherche un talent commercial
Publié le 02 septembre 2025
Dans le cadre du développement de nos activités afin d’augmenter notre impact social, nous recherchons un talent dans le domaine de la vente, pour notre siège s
Actualité juridique Famille
Rentrée scolaire : l'école peut-elle partager des photos de mes enfants ?
Publié le 28 août 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
La rentrée scolaire est souvent l'occasion de prendre des photos ou des vidéos des premières excursions ou activités en classe... et de les publier sur les rése
Actualité juridique Protection sociale
Animaux de compagnie : les chiens d'assistance
Publié le 14 août 2025
Région wallonne
Du 3 au 9 août, on célébrait la semaine internationale des chiens d’assistance. Mais quand on est aidé par un chien, ce n’est pas qu’une semaine par an. C
Actualité juridique Travail
Frais de déplacement 2025 : indexation de l’indemnité kilométrique
Publié le 16 juillet 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Au 1er juillet 2025, l'indemnité kilométrique est indexée. L'indemnité trimestrielle passe de 0,4320 à 0,4309 EUR/km. L'indemnité annuelle passe de 0,4415
Actualité juridique Logement
Adresse de référence : annulation de la circulaire concernant les personnes sans-abris
Publié le 06 juin 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Le Conseil d'Etat a annulé la circulaire du 7 juillet 2023 concernant l'adresse de référence des personnes sans-abris. Impossible de dire actuellement ce q
Actualité juridique Logement
Loyer abusif à Bruxelles : du nouveau à partir du 1er mai
Publié le 01 mai 2025
Région de Bruxelles-Capitale
On vous parlait déjà de l'augmentation des loyers en février. Voici quelques nouvelles règles pour protéger les locataires bruxellois contre les loyers abusifs.
Actualité juridique Argent
Un beau CV en un clic ? Attention aux sites faussement gratuits !
Publié le 30 avril 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Vous (re)faites votre CV ? Vous accompagnez des personnes dans le trajet vers l’emploi ? Soyez vigilants ! CV Need, un site proposant de générer des C
Actualité juridique Argent
Responsabilité civile des mineurs et des parents : des changements importants
Publié le 11 mars 2025
Région wallonne Région de Bruxelles-Capitale Région flamande
Les parents sont responsables des actes de leurs enfants mineurs... mais pas toujours ! Les règles de responsabilité des parents et des mineurs ont changé au 1e
Actualité juridique Logement
Locataire à Bruxelles : assurance incendie obligatoire
Publié le 17 février 2025
Région de Bruxelles-Capitale
Les locataires bruxellois doivent prendre une assurance incendie et prouver qu'ils payent les primes. C'est obligatoire depuis le 1er novembre 2024.
Actualité juridique Protection sociale
Tous les avantages sociaux en un seul clic
Publié le 29 janvier 2025
Région wallonne
Voici un outil en ligne, gratuit, et bien utile pour aider tous les travailleurs sociaux : le Mémento des avantages sociaux.
Actualité juridique Justice
Les victimes de discrimination mieux protégées
Publié le 14 août 2023
Région wallonne Région de Bruxelles-Capitale Région flamande
Depuis le 30 juillet 2023, des nouvelles règles protègent mieux les victimes de discrimination. Ces nouvelles règles concernent les formes de discriminations, l
Actualité juridique Vie privée
Nouvelle manière de payer les administrateurs de biens et de la personne
Publié le 05 juillet 2024
Région wallonne Région de Bruxelles-Capitale Région flamande
A partir du 1er juillet 2024, la rémunération des administrateurs de biens et de la personne change. L'objectif ? Une rémunération plus simple et plus claire.
Actualité juridique Vie privée
La loi sur les droits du patient se modernise
Publié le 20 mars 2024
Région wallonne Région de Bruxelles-Capitale Région flamande
En mars 2024, la loi sur les droits du patient est modernisée et actualisée. Les changements concernent notamment le dossier médical.
Actualité juridique Vie privée
Nouveau code pénal : quels changements pour le secret professionnel ?
Publié le 03 septembre 2026
Région wallonne Région de Bruxelles-Capitale Région flamande
Les règles du secret professionnel ne changent pas dans le nouveau Code pénal. C'est maintenant l'article 352 qui explique le principe du secret. L'article 353
Actualité juridique Vie privée
Principe Only Once : peu connu mais bien utile !
Publié le 04 juillet 2022
Région wallonne Région de Bruxelles-Capitale Région flamande
Le principe Only Once existe depuis 2014, mais il est peu connu et peu appliqué. Il a pour but de simplifier la charge administrative des citoyens et des person
Actualité juridique Vie privée
Semaine de la santé mentale et de la médiation: droit du patient souffrant d'une maladie mentale
Publié le 11 octobre 2022
Région wallonne Région de Bruxelles-Capitale
Du 10 au 16 octobre, c’est la semaine de la santé mentale et la semaine de la médiation. L'occasion pour Droits Quotidiens de se pencher sur les droits du patie
Actualité juridique Vie privée
« Administration de biens : un paradis pour les fraudeurs ? » Quelques nuances et pistes d’action
Publié le 26 mars 2022
Région wallonne Région de Bruxelles-Capitale Région flamande
Mercredi dernier, l’émission « Investigation » sur le thème de l’administration de biens, a rassemblé de nombreux spectateurs. L’émission parlait de l’administr